
杠杆像扩音器:配资渠道、盈亏比与风险边界的一次对照
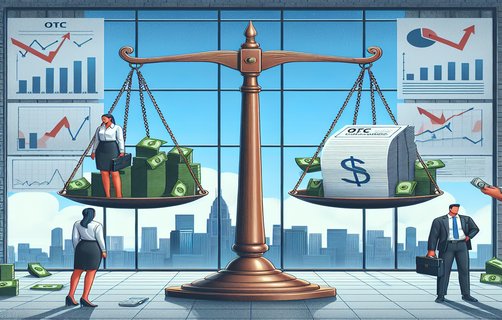
杠杆像一支扩音器:行情上涨时,它放大掌声;价格回头时,亏损也会被它喊得更响。谈配资,先别问“能赚多少”,先问钱从哪里来、最坏会亏到哪一步。
合法渠道与高息诱惑看似都能增加可用资金,底层却不同。证券融资融券应通过获批经营相关业务的证券公司办理;《中华人民共和国证券法》第一百二十条规定,证券公司经营融资融券业务须经国务院证券监督管理机构核准。银行贷款则要依合同约定用途使用,不能把消费贷违规挪作投资。社交群、短视频广告里的“免审核、高杠杆、稳赚”不是资质证明,资金被转入个人账户、合同主体含糊、提现受阻,都应视为警讯。可通过证监会及证券业协会公开信息核验机构和业务资格,别只看平台页面上的牌照图片。
入驻条件也不是统一套餐。正规券商会按监管要求和自身制度审核账户、风险承受能力及交易经验,具体门槛、担保比例、费用和强平规则以券商正式文件为准;所谓“几分钟开户、人人可借”,更该多留一步核验。资金管理上,先留足生活与应急资金,再设单笔亏损上限、总仓位上限和退出条件;融资成本、利息计提、可能追加担保物的时间,都要算进计划。市场波动越大,越不能把“可用额度”误当“可承受风险”。
算一笔账:自有资金10万元,另融资10万元,买入20万元资产。若价格跌10%,资产少2万元;不计利息和费用,自有资金已亏20%。涨10%时收益同样是2万元,但扣除融资成本后才是实际收益。盈亏比也不是胜率的别名:若预设盈利目标为2万元、止损为1万元,盈亏比是2:1;这不代表必赚,还要结合胜率、成本和执行纪律判断。
复盘一个常见情形:投资者看到行情连续上涨,借来资金追高,却没设止损。回撤出现后,他因不愿认亏而继续补仓,最终触及平台风控线被动卖出。问题不只在判断失误,更在把融资当成了本金、把短期上涨当成了安全边际。中国证监会发布的《证券公司融资融券业务管理办法》及券商风险揭示文件,都是评估规则与风险的重要依据;读懂条款,比听信收益截图更可靠。
问:融资后盈利一定更高吗?答:不一定,损失与成本也会同步放大。
问:平台承诺保本、保证收益可信吗?答:投资有风险,承诺本身不能替代合法资质和合同审查。
问:如何比较盈亏比?答:用计划盈利额除以计划亏损额,并把利息、手续费和可能滑点纳入估算。
你会先核验机构,还是先比较融资成本?
你的计划里写明了最大可承受亏损吗?
如果行情反向,你会按规则止损还是继续加码?
评论
Mia
把融资成本和止损一起算,确实比只看收益率更实际。
周小满
“可用额度不等于可承受风险”这句值得记下来。
Leo Chen
希望更多人先核验牌照和合同,别被高杠杆宣传带着走。
阿树
盈亏比不等于稳赚,复盘案例讲得很清楚。